Pages

Mostrando entradas con la etiqueta Burbujas Financieras. Mostrar todas las entradas

martes, 7 de junio de 2016

Los desequilibrios financieros en la eurozona vuelven a aumentar

Desde que en 2014, el Banco Central Europeo inició una nueva compra de activos, los saldos de cuenta de los balances de los bancos centrales de la zona euro se han disparado de nuevo, ocasionando nuevos desequilibros financieros en la eurozona.

Del siguiente gráfico se pueden extaer dos lecturas. En primer lugar, los saldos crecientes indican que los bancos del sur de Europa envían dinero a los del norte. En segundo lugar, los inversores prefieren vender bonos españoles e italianos a los alemanes.

Evolucion de los balances de los bancos centrales del eurosistema
 
En 2010 los inversores entraron en pánico, enviando dinero de los países del sur de Europa hacia los países del norte. Como los bancos alemanes y holandeses no estaban prestando a los bancos españoles y griegos, el Banco Central Europeo no tuvo mas remedio que intervenir, dando lugar a elevados saldos del Target2. No obstante, los saldos no estan aumentando de una forma tan rápida como entonces, con lo que esta vez no sería a causado por un pánico inversor. Los bancos del sur de Europa estarían utilizando la nueva liquidez que reciben por parte del Banco Central Europeo para pagar los préstamos que tenían pendientes con los bancos centrales del norte de Europa. Esto no sería una buena noticia, por que confirma que sigue sin haber confianza entre los diferentes bancos de la zona euro. También demuestra la ineficacia de este sistema para inducir al crédito a hogares y empresas por parte de la banca. Como vemos en el siguiente gráfico, la financiación a hogares y empresas lleva cayendo ininterrumpidamente desde comienzos de 2011.

Evolucion de la financiacion a los sectores no financieros residentes en España
Evolucion de la financiación a los sectores no financieros residntes en España

Sin duda, el sector bancario español no pasa por el mejor momento. Juan Laborda, uno de los mayores expertos de nuestro país en sector bancario, indica en su blog de Vozpópuli, que el déficit de capital de los principales bancos españoles se aproxima a los 83.000 millones de euros. Con lo que presumiblemente veremos mas ampliaciones de capital y fusiones bancarias en los próximos meses.

sábado, 25 de abril de 2015

Déficit de la Unión Europea en 2014. España a la Cabeza

Esta semana Eurostat ha publicado los datos de déficit de los distintos países que  componen la Unión Europea. España habría cerrado 2014 con un déficit de 61.391 millones de euros, un 5,8% sobre el PIB. El dato no podría ser mas negativo para nuestro país, estando a la cabeza entre los países con más déficit de la Unión Europea, sólo superado por Chipre y estando cerca de los niveles de Reino Unido y Croacia. La media de los 28 países que componen la Unión estaría en el 2,9 % del PIB

Sólo cinco países han tenido superávit en 2014: Noruega, Dinamarca, Alemania, Luxemburgo y Estonia.


Este dato se publica semanas después de que la Comisión Nacional de los Mercados y la Competencia (CNMC) haya publicado un informe donde alerta de que los sobrecostes de los concursos públicos supondrían para el contribuyente un coste de 47.500 millones anuales.


lunes, 8 de octubre de 2012

La Economía Española en los Últimos Dos Siglos


Recientemente JP Morgan publicó un gráfico donde mostraba la evolución de la economía española en los últimos 160 años. Esta evolución, lo que nos mostraba, era que España está sufriendo la peor crisis desde la Guerra Cívil; y exceptuando esta época oscura de nuestra historia; estaría sufriendo su peor crisis desde 1890. En esta crisis, España se vió afectada por la suspensión de pagos de Argentina, tras una crisis bancaria y una malas cosechas causadas por una epidemia de filoxera que afectó a los viñedos. El gráfico en cuestión es el siguiente:


Pero mas curiosa fue la crisis de 1966, por lo parecida a la situación actual. La crisis de 1866 fue causada por la bancarrota del sector bancario tras haber hecho sobreinversiones en el ferrocarril. Esta depresión se vió agudizada por una crisis en el sector textil, motivada por la Guerra de Secesión Americana y el bajo consumo interno del país. Esta recesión lo que desencadenó fue una  crisis en la Hacienda, que provocó un abultado déficit, que no se fue capaz de controlar. Los responsables ecónomicos de la época, optaron por subir los impuestos; lo que sumió al país en una crisis más aguda, con elevadas tasas de paro; y a esto hay que añadir en 1867 una crisis agraria. Esta depresión acabaría por desencadenar la Revolución de 1868 que acabó con el exilio de Isabel II.

Una gráfica muy similar, y mas detallada fue publicada por el períodico El País hace unos años. También incluía un cuadro con la composición del PIB para el mismo período.


La situación en ambas crisis (la de 1867 y la actual) no puede ser mas idéntica. Nadie duda de que esta recesión, está provocando una crisis política e instuticional, y una desconfianza hacia la élite política por parte de los ciudadanos españoles. Fiel reflejo de esta desconfianza son los resultados del Centro de Investigaciones Sociológicas (CIS) de el mes de Septiembre, publicados hoy, donde los políticos son el principal problema de los ciudadanos españoles, despues de los problemas relacionados con el contexto económico.

Pero no sólo se desconfia de su capacidad de gestionar la actual crisis de una forma exitosa; también hay dudas de que los datos económicos sean correctos. Un gráfico publicado por el semanario económico The Economist el pasado mayo, comparaba las tasas de paro en 2007 y 2011 (los tonos mas oscuros son el desempleo juvenil); y la variación del PIB en el mismo período.


A tenor de este gráfico, en la economía española no estaría justificado un descenso de la economía tan pequeño; ya que con un aumento de la tasa de paro similar en España y Grecia de aproximadamente 15 puntos porcentuales; en España el PIB sólo desciende un 3,9 y en Grecia un 17,1. En Irlanda y Letonia un aumento de la tasa de paro de aproximadamente 10 puntos porcentuales, provoca también un descenso del PIB de 11,6 y 15,9.  Un informe elaborado por economistas independientes y publicado hace 2 años, ya insinuaba que España estaba ocultado una caída de 14 puntos de PIB, lo que implicaría un descenso de un 17,3% de la economía en este período. Este dato parecería más realista y se aproximaría a la crisis causada por la Guerra Cívil. Si tomasemos como ciertos los datos de este informe, España estaría viviendo la peor crisis de los últimos 160 años en un contexto de paz.

Referencias

 http://www.libremercado.com/2012-10-07/espana-atraviesa-su-peor-crisis-economica-desde-1890-1276470539/

http://investorsconundrum.com/2009/09/21/200-anos-de-la-economia-espanola-resumidos/

http://www.facebook.com/photo.php?fbid=449297815084485&set=a.109784839035786.17809.100000128113524&type=3&theater

viernes, 5 de octubre de 2012

Los Hackers Entran en Bolsa


Originariamente, las bolsas de valores fueron lugares donde las empresas captaban financiación para poder sacar sus proyectos adelante, o simplemente el inversor compraba una acción por que tenía unas expectativas de beneficios para esa empresa. Como resultado el inversor obtenía un rendimiento por esa inversión realizada. Actualmente, las bolsas de valores, han dejado de tener esa misión tan característica, para empezar a ser un templo de la especulación, donde sistemas informáticos supersofisticados, utilizados por varias empresas de inversión, están distorsionando el mercado.

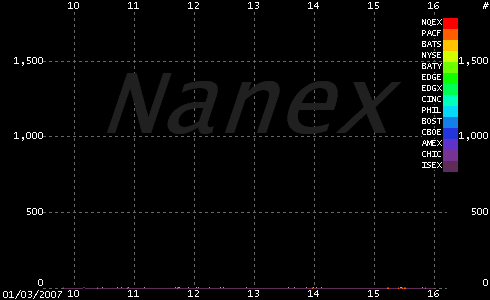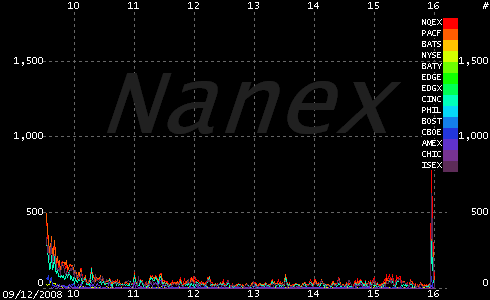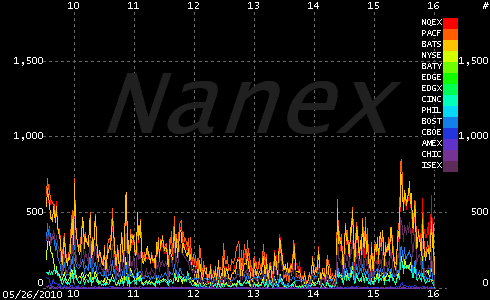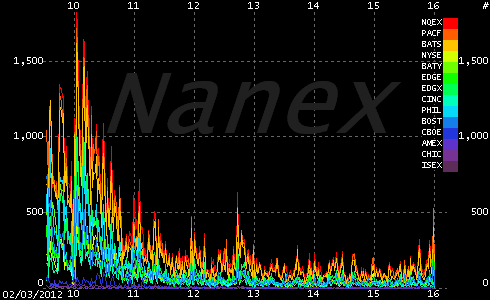
El gráfico animado que he incrustado en esta entrada, y sacado de Nanex, muestra el número de transacciones de alta frecuencia (HFT), o lo que es lo mismo, operaciones automáticas efectuadas por ordenadores en el mercado estadounidense entre enero de 2007 y enero de 2012. Los diferentes colores muestran el numero de transacciones en las diferentes bolsas de EEUU. Miren detenidamente la secuencia de imágenes y verán que los picos con más transacciones en 2008, eran al cierre de la sesión diaria, sobre las 16 horas. Luego ese pico pasa a la primera hora de la mañana. En 2008 empiezan a verse picos en la mitad del día y en fechas que se corresponden a la crisis financiera. A finales de 2011 la actividad de necociacion de transacciones de alta frecuencia es muy alta, y ya no se corresponde con ningún patrón establecido.


El gráfico animado, ¿que es lo qué explica? Pues que la bolsa está dejando de ser racional; o lo que es lo mismo; las expectativas de beneficios, los balances y resultados, los análisis fundamentales, el análisis técnico, etc; todo esto ya no tiene sentido, y la bolsa, cada vez con más intensidad, se esta convirtiendo en una casa de apuestas, donde los agentes de bolsa (que no son precisamente brokers), están empezando a mover el precio a su antojo. Cada vez es más  díficil invertir en bolsa, y esta empieza a no seguir patrones establecidos, que se corresponderían con datos macro o de resultados empresariales.

Fue allá por 2009 cuando a Goldman Sachs, le robaron un programa de inversión de alta frecuencia, que utilizaba datos del NASDAQ y del NYSE. Este programa era capaz de invertir prácticamente en todas las operaciones que se realizaban en bolsa, todo en milésimas  de segundo, y sin que el mercado fuese capaz de percibirlo. El software analizaba cada operación que se daba en el mercado, y tras ello en cuestión de milisegundos, compraba o vendía, antes de que la primera posición llegará al mercado. Con esto era capaz de arañar millones en un día, sin generar valor al mercado en sí.

Actualmente los agentes de bolsa de Wall Street, no se dedican como antes lo hacían los brokers,  a evaluar el precio de la acción dependiendo de la marcha de la empresa o de la economía. Ahora juegan con sistemas supercomputerizados con algoritmos, que luchan entre sí por peniques; lo que hace que, en la bolsa, el riesgo sea cada vez más alto. El tipo de gráficas como la de abajo, empieza a verse cada vez con más frecuencia, y la explicación que suelen dar, es que un broker puso un cero demás, o que se pasó pulsando el botón. Un caso reciente fue el de la empresa Knight Capital
.


Si esto no empieza a controlarse, y la bolsa vuelve a sus orígenes, donde el precio de la acción lo determinaba los datos empresariales y macro,  el Crack del 29 va a ser una crisis rídicula  comparado con la que nos puede venir encima. Es posible que en un milisegundo se pierdan los ahorros de millones de personas. 

Referencias

http://www.euribor.com.es/2012/10/03/hacker-wall-street/

http://blogs.reuters.com/felix-salmon/2012/08/06/chart-of-the-day-hft-edition/

http://www.bolsalibre.es/articles/view/que-pas-6-5-2010

http://www.nanex.net/aqck/2804.HTML

martes, 25 de septiembre de 2012

Análisis Gráfico. Quiebras de Estados a lo Largo de los Ultimos 200 Años


El gráfico mostrado en está página, muestra los Estados que han quebrado en los últimos 200 años. Argentina, Colombia, Brasil y México, son los que a encabezan la lista. También existe una alta correlación entre imprimir papel moneda y  su posterior quiebra.

lunes, 24 de septiembre de 2012

Análisis Gráfico. Evolución del Precio del Oro


El siguiente gráfico muestra la evolución del precio del oro desde 1344 y hasta 1998, con la inflación descontada y en dólares. Se percibe en el gráfico, el descenso que provocó en el precio, el descubrimento de nuevas zonas productoras, tras el descubrimiento de América.


Analizando el gráfico en libras esterlinas, podemos ver que en 2011 casi tocó el máximo alcanzado en 1980.


Antes de 1970, gracias a los cambios fijos del oro con las diferentes monedas, el precio no varió mucho. Fue a raíz de la incorvertibilidad de dólar en 1971, cuando el precio empezó a subir, hasta que toco el máximo en 1980. A partir de 1982 los países empezaron a vender su stock de oro, lo que propició una bajada busca de su precio.

Actualmente, el precio ha vuelto a subir incitado por los Bancos Centrales, ya que sus políticas de emisión de billetes, provocan una pérdida de valor de la moneda, y los inversores compran oro por ser un valor refugio. Tras el anuncio de la Reserva Federal de volver iniciar una compra de bonos, es de esperar que el precio suba otra vez. ¿Estaremos ante una nueva fiebre del oro? 

 Los gráficos originales en Zerohedge

martes, 17 de abril de 2012

El Milagro Argentino y la Nacionalización de YPF


En los últimos meses, Argentina venía teniendo un crecimiento económico, impensable años atras cuando el país entró en el famoso "Corralito". Este crecimiento fue en cierta medida "artificial", y no fue debido a un crecimiento de la economía productiva. El Gobierno empezó a aumentar la proporción de gasto público que destinaba a la economía, con vista a las elecciones de octubre de 2011. Gran parte de los datos de crecimiento estaban descontando una inflación en el país, que no se estaba mostrando en las estadísticas que el país ofrecía a los organismos internacionales, lo que provocó incluso la desconfianza de medios de comunicación como el magazine The Economist. El aumento del gasto público propició un aumento del consumo y de las importaciones en el país, lo que no era contrarrestado con un aumento de entrada de inversión extranjera, al no convencer a los inversores foráneos las medidas del Gobierno argentino. Este incremento del consumo en importaciones ha conllevado unas necesidades de capital en moneda extranjera en el país, que no han podido ser cubiertas por el Estado, lo cúal le ha llevado al Gobierno argentino, a una búsqueda alternativa de recursos para poder solventar este problema de escasez de divisas extranjeras. Una de ellas sería la venta de activos de empresas que puedan tener un valor para inversores foráneos, y una de estas empresas es YPF. Otro problema que ha motivado todavía más la decisión,  ha sido que Argentina no ha sido capaz da autoabastecerse de petróleo este año, teniendo que ir al exterior a buscarlo. En el siguiente video de hace unos meses sacado de una televisión argentina, ya se analizan estos problemas, y ya había rumores de nacionalización de YPF.


La Nacionalización de YPF

En el siguiente video, Roberto Centeno, uno de los mayores entendidos en materia energética en España, ya que trabajó directamente en la compra de combustibles para nuestro país, explicá por qué se originaron estas decisiones del Gobierno argentino, y sobre todo explica la problemática de extracción en la zona de Vaca Muerta (una zona próxima a la frontera con Chile), que parece ser la causa de todos los problemas del Gobierno argentino con Repsol. Al parecer, esta zona posee una gran bolsa de petróleo. La existencia de petróleo en este territorio argentino ya es sabido desde hace muchos años, el problema radicaba en que el coste de extracción era muy elevado con la tecnología existente hasta el momento. Al parecer, se ha descubierto recientemente una forma de extraer este petróleo a un coste asumible. La falta de acuerdo entre el Gobierno argentino y la dirección de la empresa ha generado el conflicto.


Referencias

http://sdpnoticias.com/nota/339883/Advierte_la_Comision_Europea_que_expropiar_YPF_podria_danar_clima_de_negocios

domingo, 15 de abril de 2012

El Agravamiento de la Economía Explicado en Cinco Gráficos


En España vivimos una crisis económica, que esconde una crisis política e institucional grave que, como ya analicé cuando escribí sobre el Informe de Competitividad del Foro Económico Mundial, afecta a la inversión en el país y a la creación de nuevos negocios. A la vista de varias gráficas que he encontrado en prensa de internet y redes sociales, el panorama no parece ser bastante alentador, todo indica que la economía irá a peor, y la crisis de la eurozona seguirá lastrando nuestra economía. Analicemos entonces estos gráficos:


La Bolsa de Madrid aún no ha tocado fondo

El siguiente gráfico muestra la evolucion semanal del IBEX-35 en los ultimos 4 años. Todo parece indicar que se encamina hacia los 6.800 puntos, mínimo que tocó a principios de 2009, si pierde este nivel podrá ir a niveles de 5.400 puntos, niveles que marcó en el otoño de 2002. De todos modos si llega al nivel de 6.800 parece una buena oportunidad de invertir si se tienen algunos ahorros, y la economía da síntomas de mejoría. Energía, alimentación o telecomunicaciones, parecerían, a priori, el valor más seguro; banca por ahora no es recomendable.


Fuga de capitales de países con problemas

Se esta acelerando la fuga de capitales de los países del Sur de Europa. Si bien, la fuga de capitales parecía estar controlada el pasado año en nuestro país, como vemos en el gráfico adjunto, se esta acelerando a marchas agigantadas la fuga de capitales de España, Italia e incluso Bélgica (que el pasado año era un país donde entraba capital). Portugal y Grecia parece que tienen una fuga constante desde hace dos años y en Irlanda esta fuga tiende a disminuír. Como ya se ve, los países destino son Luxemburgo, Holanda y sobre todo Alemania.


Los CDS de España están a punto de marcar un nuevo récord

Los CDS (Credit Default Swap), son operaciones financieras de cobertura de riesgos incluída dentro de los derivados de crédito, que se materializan mediante un contrato de swap sobre un determinado instrumento de crédito (es similar a una póliza de seguro). Aunque no son muy importantes en porcentaje, ya que en España representan apenas el 1,7% del total de deuda emitida, si que es un valor representativo del riesgo de impago de un país, y ha tenido influencia en el recrudecimiento de la crisis de países periféricos. Este índice está a punto de marcar un nuevo récord y suele ir parejo a la prima de riesgo.


La dependencia de la banca española con el BCE se triplica

La banca española ha pedido el mes pasado 316.343 millones de euros al Banco Central Europeo (un tercio del total que ha emitido el Banco Central Europeo en marzo). En el siguiente gráfico vemos las entidades que más han pedido: Santander, BFA (que en este caso es Bankia), BBVA y Caixabank destacan en los primeros puestos, y un poco mas alejados Popular, Sabadell y Bankinter. La dependencia de la financiación de la banca española hacia el Banco Central se ha triplicado en un año, motivada en parte por los agujeros que ha dejado la burbuja inmobiliaria en los balances de la banca española. Lo malo es que este dinero no este llegando al sector privado para financiar proyectos empresariales.


Los problemas con Irán

La tensión con Irán podría disparar el barrir de crudo, según estimaciones de Boomberg y Société Générale, hasta los 200 $ si Irán bloquea el estrecho de Ormuz. Aunque la tensión con Irán parece ir a menos (en parte por que no conviene ante las próximas elecciones de Francia y Estados Unidos), el problema sigue latente y este podría recrudecerse después de estas fechas. España es un país dónde la cuota del petróleo iraní es alta, lo que provocaría problemas de abastecimiento. Esto sería la estocada final a nuestra ya maltrecha industria, los transportes, y sobre todo para las familias, que estarían llenando el tanque de gasolina a un precio de 3 € el litro en el peor de los casos.


Referencias

http://bolsafx.blogspot.com.es/2012/04/mientras-nuestros-politicos-se-empenan.html

http://www.bloomberg.com/news/2012-04-12/europe-s-capital-flight-betrays-currency-s-fragility.html

http://www.gurusblog.com/archives/los-cds-de-espana-a-punto-de-marcar-un-nuevo-record/13/04/2012/

http://es.wikipedia.org/wiki/Permuta_de_incumplimiento_crediticio

http://www.facebook.com/photo.php?fbid=411800372167563&set=a.109784839035786.17809.100000128113524&type=3&theater

http://www.expansion.com/2012/01/25/economia/1327494953.html?a=3b0ec98442bd89b11495f60da8e9f5f2&t=1334497561

martes, 18 de octubre de 2011

Los Bancos Centrales. Historia de La Reserva Federal


A estas alturas de la crisis, ya nadie discute que los Bancos Centrales, han tenido un grado de culpabilidad bastante alto, en la crisis que estamos viviendo. En mi humilde opinión, que los Bancos Centrales suban o bajen el tipo de interés del dinero cuando sus respectivos presidentes estiman oportuno, es una de las causas de los ciclos económicos; puesto que distorsionan el libre mercado de dinero. Esta distorsión puede provocar una ilusión monetaria en los ciudadanos, que consumen y se endeudan por encima de sus posibilidades, y esto posteriormente genera en una burbuja financiera. Claros ejemplos son la Burbuja Inmobiliaria que estamos viviendo y la Crisis de 1929. En la siguiente entrevista, el profesor Huerta de Soto, explica las medidas que han tomado los Bancos Centrales en los últimos tiempos, y cómo han influído en la crisis actual.


La Reserva Federal de EE.UU.

De los diferentes Bancos Centrales existentes, el que tiene una historia más oscura es la Reserva Federal Americana. En el siguiente documental (en inglés subtitulado) se explica toda la historia de la Reserva Federal y cómo su actuación ha influído, en mayor o menor medida, en las crisis ocurridas en el mundo desde el siglo XVIII.


Mantener la fortaleza del Dólar.

Históricamente, la Reserva Federal ha tenido como misión mantener la fortaleza del Dólar. Pero la realidad es otra, el valor del Dólar ha caído continuamente desde la creación de la Reserva Federal, como muestra el siguiente gráfico.


Por último les dejo el siguiente vídeo; dónde el Congresista Ron Paul, le recrimina al Presidente de la Reserva Federal, Ben Bernanke, las medidas que está tomando para mantener la fortaleza del Dólar.


Referencias

http://edicion4.com.ar/e4blog/?p=1682


martes, 2 de agosto de 2011

Análisis de las Agencias de Calificación de Riesgos


En los últimos meses, se ha venido hablando mucho de las agencias de calificación de riesgos. Sus calificaciones de la deuda de países europeos con problemas, han provocado jornadas tensas en los mercados. En esta entrada, les explicaré el funcionamiento y la historia de estas agencias.


¿Qué son las agencias de calificación de riesgos?

Las llamadas agencias de calificación de riesgos o agencias de rating, son unas empresas que, tras encargo de un cliente, califican unos determinados activos o productos financieros, ya sean estos de entes privados o públicos. Sus informes son usados por bancos de inversión, inversores, intermediarios y gobiernos. Normalmente, sus valoraciones coinciden con la salida al mercado de un determinado volumen de deuda por parte de una entidad, puesto que dicha entidad le pide antes a estas agencias, que califiquen su deuda para así poder tener una orientación vendedores y compradores, sobre el tipo de interés de mercado de la emisión.

¿Por qué se formaron?

A finales del siglo XIX, la bolsa de New York, estaba siendo un furor. Las empresas tenían que esperar para salir al mercado de acciones. Algunas utilizaban a los bancos comerciales o de inversión para colocar emisiones de bonos y pagarés, así crecieron muchas empresas por aquella época en Estados Unidos.

En 1907, la compañía Knickerbocker Trust Company, fue a la quiebra tras haber emitido acciones con el respaldo de algunos bancos. Esto provocó un pánico en la bolsa, que le hizo perder la mitad de su valor.

Tras esta crisis bursátil, los inversores se dieron cuenta de que no estaban suficientemente informados, así empezaron a demandar informes de empresas o de bancos donde querían colocar su dinero. Es en este momento cuando nacen las agencias de rating.

- Moody´s(1909)
- Fitch (1913)
- Standard & Poor´s (1941).

Su función, inicialmente, fue la realización de informes sobre las compañías de ferrocarril. En un principio, su fiabilidad fue buena, puesto que su mercado eran inversores, no empresas. En 1970 la compañía de Ferrocarriles Penn Central, declaró la mayor suspensión de pagos de la historia de Estados Unidos en aquel momento. El motivo fue que el ferrocarril ya no podía competir con las autopistas o  el transporte por avión. Tras esta quiebra, existió una desconfianza en los mercados, sobre todo por parte de los bancos, que dejaron de prestar dinero a empresas. Fue en ese momento cuando las empresas acudieron a las agencias de rating, para que emitieran informes sobre su solvencia.
Como vimos, las agencias de rating tenían su mercado en inversores, pero esta fue una oportunidad que no podían dejar escapar. Esto provocó que cuando una empresa tuviera una mala calificación, tenían que verse obligadas a tener un fondo para prever la supuesta bancarrota.

En 1975 se creó la National Recognized Statistical Rating Organitation, un organismo para darle más veracidad a las agencias de ráting, y que englobaba a las 10 firmas mas importantes de calificacion de deuda del país.

¿Cómo es su mercado?


Actualmente, sus clientes son bancos de inversión, inversores, emisores, intermediarios y gobiernos. Para los inversores su información es de suma utilidad, puesto que aumentan sus posibilidades de inversión, a la vez que reducen los costes de información. Así estas agencias promueven la eficiencia en el mercado.

Estas tres empresas controlan el 90% del mercado siendo Moody´s la que más poder tiene, con un 40%. En total son 74 en el mundo.

¿Cómo funcionan?


Para sus informes utilizan modelos económetricos con diferentes variables como la deuda acumulada o la velocidad de devolverla.

Aunque su labor es similar a la de una auditora, no están dadas de alta como tal, sino como periodistas financieros, lo cual les ampara la libertad de expresión, tal como demuestra una enmienda de la Constitución de los Estados Unidos. Por lo tanto no responden como pueden hacerlo los auditores.

En 2004 se aprobó un código para la autorregulación de las agencias de calificación, por parte de la Organización Internacional de Comisiones de Valores (IOSCO).

Actualmente, según Francisco de Vera, no se sabe si la calificación que emiten estas agencias sobre la solvencia de una empresa, ha sido antes solicitada por la empresa en cuestión. Este es el caso de la empresa de seguros alemana Hannover Rück, a la cual Moody´s publicó una calificación mala no pedida, lo que hace crear aún mas descrédito a estas agencias.


Referencias


http://es.wikipedia.org/wiki/Agencia_de_calificaci%C3%B3n_de_riesgos

http://www.elpais.com/articulo/economia/escandalo/agencias/credito/episodio/XXIV/elpepueco/20110706elpepueco_12/Tes

http://blogs.lainformacion.com/zoomboomcrash/2010/12/16/la-historia-oculta-de-agencias-de-rating/

Entradas populares